domingo, 15 de março de 2020

Qual é a diferença entre pro labore e lucro distribuído?

O pro labore refere-se à remuneração paga aos sócios ou administradores pela prestação de serviços, podendo ser mensal ou de periodicidade menor.
A contabilização do pro labore é a débito de despesa ou custo operacional.O lucro distribuído refere-se à remuneração do capital integralizado pelo sócio, prevista no contrato social.
Já o lucro distribuído é debitado na conta de reserva de lucros ou lucros acumulados que originou a distribuição.

Simples Nacional: escrituração contábil para distribuição de lucro isento

Para fins de planejamento tributário, há vantagem de manter contabilidade completa da empresa optante pelo Simples Nacional

Entretanto, esta isenção fica limitada ao valor resultante da aplicação dos percentuais de presunção aplicáveis ao Lucro Presumido do Imposto sobre a Renda das Pessoas Jurídicas (IRPJ) sobre a receita bruta mensal, no caso de antecipação de fonte, ou da receita bruta total anual, tratando-se de declaração de ajuste, subtraído do valor devido na forma do Simples Nacional no período, relativo ao IRPJ.Isto porque são considerados isentos do imposto sobre a renda, na fonte e na declaração de ajuste do beneficiário, os valores efetivamente pagos ou distribuídos ao titular ou sócio da microempresa ou empresa de pequeno porte optante pelo Simples Nacional, salvo os que corresponderem a pro labore, aluguéis ou serviços prestados.
Mas o limite não se aplica na hipótese de a microempresa ou empresa de pequeno porte manter escrituração contábil e evidenciar lucro superior àquele limite.
Exemplo:
Empresa “Simples Lucrativa” tem um lucro de R$ 150.000,00 apurados contabilmente.
Caso não tivesse escrituração contábil completa, só poderia distribuir R$ 20.000,00 de lucros, conforme regra fiscal de isenção.
Como mantém escrituração fiscal, o lucro excedente (R$ 130.000,00) poderá ser distribuído, sem imposto de renda na fonte ou na declaração dos sócios.

Custo de emissão de boleto pode ser repassado a condôminos e locatários, decide Terceira Turma

​​Para a Terceira Turma do Superior Tribunal de Justiça (STJ), não é ilegal o repasse do custo de emissão de boleto bancário para os locatários, se o contrato de locação celebrado com empresa do ramo imobiliário tiver instruções sobre como efetuar o pagamento do débito com isenção da tarifa. O mesmo entendimento se aplica aos boletos emitidos para condôminos.
A controvérsia teve origem em ação coletiva ajuizada por órgão de defesa do consumidor contra empresa do ramo imobiliário, objetivando a declaração de ilegalidade do repasse da tarifa de emissão de boleto para os condôminos e locatários.Ao reformar acórdão do Tribunal de Justiça do Rio Grande do Sul (TJRS), o colegiado destacou que o STJ já decidiu que o Código de Defesa do Consumidor (CDC) não veda a estipulação contratual que impõe ao consumidor o pagamento dos custos da cobrança.

TA​​​C

Em 2008, um Termo de Ajustamento de Conduta (TAC) foi pactuado entre o Ministério Público e o Sindicato de Habitação do Rio Grande do Sul (Secovi/RS), para que as imobiliárias associadas informassem aos condôminos e locatários, a partir de 20 de fevereiro de 2009, a possibilidade de usar outras formas de pagamento e assim evitar a incidência da tarifa de emissão de boleto.
Ao analisar a ação coletiva, o juízo de primeiro grau declarou ilegal a cobrança da tarifa no período anterior a 20 de fevereiro de 2009, condenando a ré a devolver os valores pagos indevidamente nos cinco anos anteriores à propositura da demanda. O TJRS confirmou a sentença nesses pontos.
Para o tribunal estadual, o locatário não pode ser compelido a remunerar o banco por um serviço que foi contratado pela imobiliária, sem sua participação. A cobrança de tarifa nessas situações "significa cobrar para emitir recibo de quitação, incumbência esta que é de responsabilidade do credor" – acrescentou o TJRS.

Mão dup​​la

O relator do recurso da imobiliária, ministro Villas Bôas Cueva, destacou que é pacífica no STJ a jurisprudência no sentido de que não se aplica o CDC aos contratos de locação. Para a corte, o proprietário de imóvel que contrata uma imobiliária para gerir seus interesses ostenta a condição de consumidor, mas as regras do CDC não incidem sobre a relação entre o locatário e a imobiliária, a qual atua apenas como intermediária na locação.
No caso em julgamento, porém, segundo o ministro, questionou-se apenas a legalidade do repasse do custo financeiro decorrente da emissão de boleto bancário para fins de cobrança do aluguel, da taxa condominial e de outras despesas inerentes à relação locatícia.
Nessas hipóteses, frisou o relator, o CDC não proíbe que o contrato repasse ao consumidor o pagamento das despesas de cobrança. De acordo com Villas Bôas Cueva, o CDC "apenas determina que esse direito seja uma via de mão dupla, permitindo que o consumidor também seja ressarcido por eventuais despesas de cobrança dirigida contra o fornecedor (artigo 51, XII)".

Instruções clar​​as

O ministro explicou que, na hipótese analisada, o boleto não era a única forma de pagamento disponível. Os contratos da imobiliária – mesmo os assinados antes do TAC – trazem cláusula expressa informando que o locatário ou condômino pode usar outros meios para quitar as obrigações, com instruções claras e adequadas sobre o pagamento com isenção da tarifa bancária.
"O pagamento por meio de boleto bancário, no caso, constitui uma facilidade colocada à disposição do locatário, que pode ou não optar por essa via", afirmou o relator.
Ao dar provimento ao recurso especial da imobiliária, Villas Bôas Cueva ressaltou que não ficou caracterizada prática ilegal ou abusiva que justifique o juízo de procedência da demanda coletiva.
Leia o acórdão.

eSocial: empresas Simples e órgãos públicos são obrigadas a fazer a RAIS

Começou nesta segunda-feira, 09/03, e vai até 17 de abril o período para entrega da declaração da Relação Anual de Informações Sociais (Rais) de 2019. Neste ano, a novidade é que parte das empresas do setor privado já enviaram as informações pelo Sistema de Escrituração Digital das Obrigações Fiscais, Previdenciárias e Trabalhistas (eSocial) ao longo do ano passado e estão desobrigadas de um novo envio.
RadiografiaA partir deste ano, as empresas que já tinham a obrigação de enviar os dados de remuneração dos seus trabalhadores relativos ao ano base completo de 2019 (grupos 1 e 2 do eSocial) não precisarão usar o sistema específico da Rais. Para as demais empresas, órgãos públicos e entidades internacionais (grupos 3, 4, 5 e 6 do eSocial), fica mantida a obrigação de envio da Rais.
Fonte de informação mais completa sobre empregadores e trabalhadores formais no Brasil, a Rais traz dados como o número de empresas, em que municípios estão localizadas, o ramo de atividade e a quantidade de empregados. Ela também informa quem são os trabalhadores brasileiros, em que ocupações estão, quanto ganham, e qual o tipo de vínculo que possuem com as empresas. Para o caso das empresas desobrigadas, tais informações serão captadas por meio do eSocial.
A declaração das informações da Rais, inclusive via eSocial, é de extrema importância para trabalhadores, empregadores e para o governo, pois o trabalhador que não estiver cadastrado na Rais não terá como sacar o abono salarial e o seguro-desemprego, e poderá ser prejudicado na contagem de tempo para a aposentadoria e outros direitos trabalhistas.
As empresas e órgãos públicos que não cumprirem a obrigação no prazo legal ou fornecerem informações incorretas serão sujeitas ao pagamento de multas. Os valores dessas multas dependem do tempo de atraso e número de funcionários, variando de R$ 425,64 a R$ 42.641,00.
Neste ano, estão obrigadas a declarar informações pelo sistema da Rais as empresas, órgãos públicos e entidades internacionais pertencentes aos grupos 3, 4, 5 e 6 do eSocial. São elas:
- Pessoas jurídicas que estavam com CNPJ ativo na Receita Federal em 2019, com ou sem empregados e pertencentes ao grupo 3 do eSocial;
- Microempreendedores Individuais (MEI) que possuem empregados;
- Estabelecimentos com Cadastro Nacional de Obras (CNO) – exceto os vinculados a pessoas jurídicas dos grupos 1 e 2 – e Cadastro de Atividade Econômica da Pessoa Física (CAEPF), que possuem funcionários;
- Órgãos e entidades da administração direta e indireta dos governos federal, estadual e municipal;
- Condomínios e cartórios extrajudiciais.
A Rais 2019 tornou obrigatória a declaração do número do CPF para todos os trabalhadores e novo padrão para preenchimento do campo relacionado ao número da carteira de trabalho. Outra novidade é que, a partir deste ano, as datas de abertura e encerramento da recepção da Rais serão definidas por meio do Manual de Orientação, publicado no Portal da Rais.
Todas as orientações sobre como fazer a declaração podem ser encontradas no Manual da Rais 2019, instituído pela Portaria 6.136, de 3 de março de 2020, que estabelece os procedimentos para a declaração da Rais e prevê a transmissão dos dados somente via internet. Para fazer a declaração, é preciso utilizar o programa GDRAIS 2019, disponível no Portal da Rais.

domingo, 23 de fevereiro de 2020

Imposto de Renda 2020: Download do Programa

Fonte: SITE CONTÁBEIS

A Receita Federal liberou nesta quinta-feira, 20, o programa para preenchimento da declaração do Imposto de Renda da Pessoa Física (IRPF) 2020, ano base 2019. Os contribuintes podem fazer o download do programa:

Download do Programa IRPF 2020, clique no endereço para ser direcionado ao site onde poderá fazer o download: http://receita.economia.gov.br/interface/cidadao/irpf/2020.

Neste ano, o prazo para entregar a declaração vai de 2 de março a 30 de abril e as empresas têm até 28 de fevereiro para entregar o Informe de Rendimentos aos funcionários e colaboradores. 

Download Imposto de Renda 2020

Entre as novidades anunciadas pela Secretaria da Receita Federal nesta quarta-feira, 19, está a de que o programa gerador da declaração terá a opção de declaração por procuração (se for feita por outra pessoa) sem a necessidade de buscar as informações no site do e-CAC , da Receita Federal. Toda a operação será feita via certificado digital.

Outra novidade é que o contribuinte também poderá fazer a retificação da declaração no próprio programa sem perder as informações da declaração enviada originalmente.

Quem precisa declarar o IRPF 2020
Abaixo a lista de todos os critérios e condições de obrigatoriedade para entrega da declaração do Imposto de Renda.

- recebeu rendimentos tributáveis , sujeitos ao ajuste na declaração, cuja soma anual foi superior a R$ 28.559,70;

- recebeu rendimentos isentos, não tributáveis ou tributados exclusivamente na fonte, cuja soma foi superior a R$ 40.000,00.

Ganho de capital e operações em bolsa de valores

- obteve, em qualquer mês, ganho de capital na alienação de bens ou direitos, sujeito à incidência do imposto, ou realizou operações em bolsas de valores, de mercadorias, de futuros e assemelhadas;

- optou pela isenção do imposto sobre a renda incidente sobre o ganho de capital auferido na venda de imóveis residenciais, cujo produto da venda seja destinado à aplicação na aquisição de imóveis residenciais localizados no País, no prazo de 180 (cento e oitenta) dias, contados da celebração do contrato de venda, nos termos do art. 39 da  Lei nº 11.196, de 21 de novembro de 2005.

Atividade rural

- relativamente à atividade rural:

a) obteve receita bruta anual em valor superior a R$ 142.798,50; 

b) pretenda compensar, no ano-calendário de 2019  ou posteriores, prejuízos de anos-calendário anteriores ou do próprio ano-calendário de 2019.

Bens e direitos

- teve a posse ou a propriedade, em 31 de dezembro de 2019, de bens ou direitos, inclusive terra nua, de valor total superior a R$ 300.000,00.

Condição de residente no Brasil

- passou à condição de residente no Brasil em qualquer mês e nessa condição se encontrava em 31 de dezembro de 2019. 

Cálculo do Imposto de Renda 2020
A tabela do Imposto de Renda 2020 não sofreu correção pelo índice de inflação em 2019. Vale lembrar que ela não sofre correção desde 2015.

Na prática, ao não corrigir a tabela, o governo realiza um aumento de impostos. 
A Receita Federal disponibilizou um Simulador de Alíquotas Efetivas, para cálculo do imposto após preenchimento de receitas e despesas.  Acesse aqui;

Novidades IRPF 2020
A declaração do Imposto de Renda deste ano apresenta algumas novidades e estabelece novas exigências, como:

Possibilidade de criação e acompanhamento da declaração;

Em bens e direitos, passa a ser necessário especificar se é em relação ao contribuinte ou dependente; Assim como, preencher campos específicos com CNPJ ou CPF;

Algumas contas pré cadastradas podem selecionar o Cálculo do Imposto e o Resumo da Declaração;

É possível doar diretamente na declaração aos Fundos controlados pelos Conselhos Nacional, Distrital, estaduais ou municipais do Idoso;

É possível informar na ficha Rendimentos Recebidos Acumuladamente o valor da parcela isenta 65 anos;

Prevê a declaração Pré-Preenchida diretamente do PGD IRPF 2020;

O valor de Contribuição patronal paga à Previdência Social pelo empregador doméstico deixa de ser dedutível.


segunda-feira, 17 de fevereiro de 2020

Atestado Médico Falso Dispensa o Pagamento de Férias e 13º Salário Proporcionais na Demissão por Justa Causa

Fonte: Blog Guia TrabalhistaLink: https://trabalhista.blog/2020/02/17/atestado-medico-falso-dispensa-o-pagamento-de-ferias-e-13o-salario-proporcionais-na-demissao-por-justa-causa/
Há atos faltosos cometidos pelo empregado que simplesmente impedem a continuidade da relação contratual, quebram a confiança, ainda que no histórico funcional do empregado não se constate uma única advertência ou suspensão.

Atos desta natureza dispensa a necessidade de um primeiro ato faltoso (reincidência) para que o empregador aplique a pena máxima (justa causa) ao empregado.É o caso, por exemplo, do empregado que apresenta atestado médico falso a fim de justificar uma falta ao trabalho. Este ato, além de se enquadrar nas alíneas “a” e “b” do art. 482 da CLT, é um ato tipificado como crime pelo código penal (art. 299) por falsidade ideológica.
Por consequência, a justa causa dispensa o empregador do pagamento de algumas verbas rescisórias tais como o 13º salário proporcional, as férias proporcionais, multa de 40%, dentre outras.

Atraso na Comunicação de Férias não Gera Pagamento em Dobro

Fonte: Blog Guia TrabalhistaLink: https://trabalhista.blog/2020/02/17/atraso-na-comunicacao-de-ferias-nao-gera-pagamento-em-dobro-2/
A concessão das férias será comunicada ao empregado, por escrito, com antecedência mínima de 30 dias, mediante “aviso de férias” em 2 vias, mencionando o período aquisitivo a que se referem e os dias em que será gozadas, dando o empregado a ciência, nos termos do art. 135 da CLT.

A comunicação das férias é uma forma de antecipar o fato ao empregado, de forma que este possa programar o período de descanso com sua família, mas o atraso nesta comunicação não é requisito legal que possa gerar a obrigação no pagamento em dobro.Art. 135
. A concessão das férias será participada, por escrito, ao empregado, com antecedência de, no mínimo, 30 (trinta) dias. Dessa participação o interessado dará recibo.
De fato, o que gera a obrigação do pagamento em dobro é a concessão das férias fora do prazo previsto no art. 134 da CLT (12 meses subsequentes ao período aquisitivo), conforme estabelece o art. 137 da CLT.
Embora haja a previsão antecipada de 30 dias na comunicação do início do gozo das férias, a legislação trabalhista não prevê que o simples atraso na comunicação seja objeto do pagamento em dobro.

Carnaval é feriado?

Fonte: TributanetLink: https://www.tributa.net/carnaval-e-feriado
Está data pode ser considerada feriado estadual ou municipal entretanto o MINISTRO DE ESTADO DO PLANEJAMENTO, DESENVOLVIMENTO E GESTÃO editou a PORTARIA n° 679 DE 30 DE DEZEMBRO DE 2019 para fortalecer as questões trabalhistas durante as festividades, a qual considera ponto facultativo os dias 24 E 25 DE FEVEREIRO. (segunda e terça-feira de Carnaval) e dia 26 (Quarta-feira de Cinzas) até às 14h.

Para melhor entendimento entre trabalhador e empregador, é indispensável analisar a legislação estadual ou municipal de cada região e a convenção coletiva da categoria.O documento é adequado para os órgãos e entidades da administração pública federal direta, autárquica e fundacional do Poder Executivo, dessa forma, pode ser referência para as empresas em geral.
Se houver trabalho nas localidades em que o Carnaval é considerado feriado, será remunerado em dobro ou concedido folga em outro dia da semana.
Pode ser acordado entre empregadores e empregados, folga ou reposição da carga horaria (até no máximo duas horas por dia), nas localidades em que o carnaval não for considerado feriado.
Não sendo feriado em seu estado:
  • Expediente normal;
  • A empresa dispensa o empregado (folga);
  • O empregado fica dispensado do trabalho neste dia devendo compensar essas horas (até o limite de 2 horas diárias) em outros dias da semana – mediante acordo escrito;
  • O empregado fica dispensado do trabalho neste dia por mera liberalidade do empregador.
Sendo feriado:
  • O empregado não trabalha;
  • O empregado trabalha e recebe remuneração em dobro;
  • Tendo a empresa autorização para funcionar em feriados, o empregado trabalha e recebe como negociado na convenção coletiva (normalmente como hora extra ou folga).

CPRB – Opção 2020 pela desoneração da folha de pagamento

Fonte: Siga o FiscoLink: http://sigaofisco.com.br/cprb-opcao-2020-pela-desoneracao-da-folha-de-pagamento/
A Opção pela CPRB para 2020 deve ser realizada até dia 20 de fevereiro, data de vencimento da Contribuição Previdenciária da competência janeiro de 2020.

A empresa que tiver interesse em optar em 2020 pela “desoneração da folha de pagamento”, instituída pela Lei nº 12.546/2011, deve fazer até dia 20 deste mês data de recolhimento da contribuição.Com o fim marcado para 31 de dezembro de 2020 a opção pela Contribuição Previdenciária sobre a Receita Bruta – CPRB, conhecida como desoneração da folha, deve ser realizada no 1º recolhimento da contribuição previdenciária do ano (Inciso II do § 6º do Art. 1º da Instrução Normativa nº 1.436 DE 2013).
Desoneração da Folha de Pagamento x CPRB
Lei nº 12.546/2011 autoriza as pessoas jurídicas substituir a contribuição previdenciária sobre a folha de pagamento pela Contribuição sobre a Receita Bruta.
Quem pode optar pela desoneração da folha de pagamento?
Todas as pessoas jurídicas que desenvolvem as atividades listadas nos artigos 7º e 8º Lei nº 12.546 de 2011 podem optar pela “desoneração” da folha de pagamento.
As empresas optantes pelo Simples Nacional podem optar pela desoneração?
Sim, mas somente as empresas com atividade de construção civil, cuja tributação é realizada com base no Anexo IV da Lei Complementar nº 123/2006 (Art. 19 da IN 1.436/2013).
A partir de 1º de dezembro de 2015, as empresas de construção civil, optantes pela sistemática de tributação prevista na Lei n.º 12.546, de 2011, enquadradas nos grupos 412, 432, 433 e 439 da CNAE 2.0, podem optar pela contribuição previdenciária de 4,5% (quatro inteiros e cinco décimos por cento) incidente sobre a receita bruta.
A pessoa jurídica optante pelo Simples Nacional, que optar pela desoneração da folha de pagamento fica obrigada a entregar a DCTF nos meses que tiver apurado CPRB (inciso I do § 2º do art. 3º da IN nº 1.599/2015). De acordo com o cronograma esta informação será prestada na EFD-Reinf e DCTF-Web.
Desoneração da folha – Opção anual
No próximo dia 20 (20/02/2020), vence o prazo para recolhimento da contribuição previdenciária referente ao período de janeiro de 2020, data em que a empresa fará ou não adesão a desoneração da folha de pagamento instituída pela Lei nº 12.546 de 2011.
Se a empresa recolher o DARF da CPRB (2985 ou 2991), fará a opção pela desoneração da folha de pagamento. Assim, no período correspondente ao ano de 2020 a Contribuição Previdenciária será calculada sobre a Receita Bruta – CPRB.
Alíquota da CPRB
As alíquotas da Contribuição Previdenciária sobre a Receita Bruta – CPRB estão vinculadas a atividade da empresa e varia entre 1%, e 4,5%, confira Anexo da Instrução Normativa nº 1.436 de 2013:

Vencimento da CPRB
O recolhimento do DARF da desoneração da folha seguirá o prazo do artigo 30 da Lei n° 8.212/91 (artigo 9°, inciso III da Lei 12.546/2011). Assim o vencimento do DARF referente à Contribuição Previdenciária sobre a Receita Bruta (CPRB) ocorre até o dia 20 do mês subsequente ao da competência, sendo que, caso este dia seja sábado, domingo ou feriado, o vencimento será antecipado para o dia útil anterior.
Portanto, a manifestação pela desoneração da folha de pagamento será realizada no recolhimento da referência janeiro de cada ano, ou na primeira competência subseqüente para a qual haja receita bruta apurada.
Opção irretratável
A opção pela CPRB é irretratável para todo o ano.
Assim, para 2020 a opção pela desoneração da folha de pagamento, deve ser realizada até o dia 20 de fevereiro.
Antes de fazer a opção estude os números da sua empresa
As pessoas jurídicas autorizadas a substituir a contribuição previdenciária patronal sobre a folha de pagamento, prevista nos incisos I e III do art. 22 da Lei n°8.212/1991, pela incidência sobre a receita bruta, antes de optar devem fazer a contas se há vantagem ou não.
Se ainda não analisou os dois regimes (folha pagamento e receita), procure o profissional responsável pela empresa e solicite o estudo.
CPRB x EFD-Reinf
A CPRB deve ser informada na EFD-Reinf (IN nº 1.701/2017).
Neste caso, a EFD-Reinf substituirá, portanto, o módulo da EFD-Contribuições que apura a Contribuição Previdenciária sobre a Receita Bruta (CPRB).
A Escrituração Fiscal Digital de Retenções e Outras Informações Fiscais EFD-Reinf, instituída pela Instrução Normativa nº 1.701/2017 é um dos módulos do Sistema Público de Escrituração Digital – SPED, a ser utilizado pelas pessoas jurídicas e físicas, em complemento ao Sistema de Escrituração Digital das Obrigações Fiscais, Previdenciárias e Trabalhistas – eSocial.
Atenção se a sua empresa pretende optar pela CPRB instituída pela Lei nº 12.546/2011, fique atento ao 1º primeiro recolhimento da contribuição previdenciária do ano. Pois a opção é irretratável para todo o período.
Fundamentação legal:
Lei nº 12.546 de 2011
Instrução Normativa nº 1.436 de 2013
Instrução Normativa nº 1.599 de 2015
Instrução Normativa nº 1.701 de 2017
Lei Complementar nº 123/2006
Lei nº 8.212 de 1991

Dedução no IR de despesas com cuidador é aprovada em comissão

Fonte: Contabilidade na TVLink: https://www.contabilidadenatv.com.br/2020/02/deducao-no-ir-de-despesas-com-cuidador-e-aprovada-em-comissao/
As despesas com cuidadores poderão ser deduzidas do Imposto de Renda (IR). É o que estabelece o PLS 170/2013, aprovado na Comissão de Direitos Humanos (CDH) nesta quarta-feira (12). A proposta segue agora para análise na Comissão de Assuntos Econômicos (CAE).

Ciro argumenta que muitas famílias têm dificuldade para custear as despesas com profissionais cuidadores e, por isso, acabam pedindo demissão de seus empregos para ficar à disposição de seus parentes, sobretudo idosos. “Permitir a dedução no Imposto de Renda serviria de compensação e evitaria o desemprego de profissionais e de membros das famílias de pessoas que necessitam de cuidados especiais”, argumenta o senador.De autoria do senador Ciro Nogueira (PP-PI), o projeto altera a Lei 9.250, de 1995, acrescentando dispositivo para permitir a dedução no IR da contribuição patronal paga à Previdência Social pelo empregador de cuidador.
O relator, senador Lucas Barreto (PSD-AP), emitiu voto pela aprovação do projeto ao considerá-lo um mecanismo que permitirá alívio financeiro importante para as famílias, além de estimular a maior qualificação desse profissional. “A compensação monetária que a proposição institui poderá significar, em curto prazo, uma interessante medida de estímulo à qualificação de cuidadores e ao emprego desses profissionais, com potenciais impactos positivos no mercado de trabalho”, explica.

DCTF tem nova versão do PGD

Fonte: Blog Guia TributárioLink: https://guiatributario.net/2020/02/13/dctf-tem-nova-versao-do-pgd/
Foi disponibilizada para download, no sítio da Secretaria da Receita Federal do Brasil, a versão 3.5c do Programa Gerador da Declaração (PGD) DCTF Mensal, que deve ser utilizada para o preenchimento da Declaração de Débitos e Créditos Tributários Federais (DCTF), original ou retificadora, inclusive nas situações de extinção, incorporação, fusão e cisão total ou parcial, relativa aos fatos geradores ocorridos a partir de 1º de agosto de 2014.

Recomenda-se gravar as DCTF elaboradas nas versões anteriores antes de instalar o novo programa, a fim de que elas possam ser importadas caso desejado.A nova versão permite o preenchimento das declarações referentes ao ano de 2020 e corrige a verificação do número da Declaração de Compensação (DComp), que estava impedindo a informação de determinados números válidos.
As declarações elaboradas nas versões 3.4, 3.5, 3.5a e 3.5b do PGD DCTF Mensal podem ser recuperadas mediante a utilização da função “Importar” do menu “Declaração”.
Para verificar se a versão do PGD instalada é a mais recente, basta conferir a data apresentada na tela “Sobre a DCTF Mensal 3.5” do menu “Ajuda”, que deve ser igual a 11/02/2020.
A página no sítio da Receita Federal, para download do PGD DCTF, pode ser acessada clicando aqui.

Igrejas e Associações devem entregar DCTF?

Fonte: Blog Guia TributárioLink: https://guiatributario.net/2020/02/10/igrejas-e-associacoes-devem-entregar-dctf/
As pessoas jurídicas de direito privado em geral, mesmo que equiparadas, imunes ou isentas, deverão apresentar, mensalmente, de forma centralizada pela matriz, a Declaração de Débitos e Créditos Tributários Federais (DCTF).

Caso passem a apurar débitos a declarar tornam-se novamente sujeitas à apresentação da DCTF mensalmente a partir do mês em que se constatar tal ocorrência.Essas pessoas jurídicas, caso não possuam débitos a declarar e permaneçam nesta condição durante todo o exercício, a partir do ano-calendário de 2014, inclusive, somente devem apresentar a DCTF relativa ao mês de janeiro de cada ano.
Base: Solução de Consulta Cosit 111/2017.

Contribuinte não pode mais abater doméstica no Imposto de Renda

Fonte: Portal DeduçãoLink: http://www.deducao.com.br/index.php/contribuinte-nao-pode-mais-abater-domestica-no-imposto-de-renda/
Para quem declara imposto de renda, 2020 já chega com uma importante informação, sendo que não será permitida mais a dedução da contribuição previdenciária patronal de empregada doméstica, conforme Lei 9.250/95 artigo 12 inciso VII.

“Com essa novidade, neste ano, o contribuinte que tem regularizado esse tipo de contratação deixa de se beneficiar de até R﹩ 1.251,00 do incentivo fiscal por registrar um doméstico. Isso sem dúvida é um desestímulo ainda maior à manutenção do emprego formal por parte do cidadão, principalmente de classe média”, analisa o diretor executivo da Confirp Consultoria Contábil, Richard Domingos.Segundo a lei, a Contribuição Previdenciária paga pelo empregador doméstico não pode mais ser deduzida do IRPF/2020, pois a lei somente permitiu até o exercício de 2019, ano-calendário de 2018. Esse era um importante benefício que objetivava o crescimento da formalização dessa área de trabalho.
A lei que permitia esse benefício entrou em vigor em 2006 e definia que isso só valeria até o pagamento do IR de 2019. Como não ocorreu nenhuma previsão legal de mudança, essa possibilidade se encerrou no dia 31/12/2018. A legislação estabelecia o limite para o abatimen

Escrituração do Inventário – Prazo – EFD

Fonte: Blog Guia TributárioLink: https://guiatributario.net/2020/02/14/escrituracao-do-inventario-prazo-efd/
Qual o prazo para escrituração do Livro de Inventário?

Em regra, as empresas encerram seu balanço no dia 31 de dezembro, devendo apresentar o inventário na escrituração de fevereiro, entregue em março.Para fins de EFD/ICMS-IPI, o bloco H, com informações do inventário, deverá ser informado até a movimentação do segundo período de apuração subsequente ao levantamento do balanço.
Contribuinte que apresente inventário com periodicidade anual ou trimestral, caso apresente o inventário de 31/12 na EFD/ICMS-IPI de dezembro ou janeiro, deve repetir a informação na escrituração de fevereiro.
Havendo legislação específica, o inventário poderá ter periodicidade diferente da anual e ser exigido em outro período.

Trabalho Intermitente – Responsabilidade do Pagamento dos 15 Primeiros dias de Afastamento

Fonte: Blog Guia TrabalhistaLink: https://trabalhista.blog/2020/02/10/trabalho-intermitente-responsabilidade-do-pagamento-dos-15-primeiros-dias-de-afastamento/
O § 13 do art. 452-A da CLT (incluído pela MP 808/2017) estabelecia que a empresa não estava obrigada ao pagamento dos primeiros 15 dias (nos termos do § 3º do art. 60 da Lei 8.213/91) quando houvesse afastamento por doença ou acidente do trabalho, conforme abaixo:

Entretanto, o referido parágrafo foi revogado em decorrência da perda da validade da citada MP.§ 13. Para os fins do disposto neste artigo, o auxílio-doença será devido ao segurado da Previdência Social a partir da data do início da incapacidade, vedada a aplicação do disposto § 3º do art. 60 da Lei nº 8.213, de 1991.
Assim, caso haja afastamento do empregado (doença ou acidente), o pagamento do benefício será devido pela Previdência Social somente a partir do 16º dia, já que os 15 primeiros dias continuam sendo devidos pelo empregador.
Considerando que o § 14 do art. 452-A da CLT também foi revogado, o salário maternidade no contrato intermitente também deve ser pago integralmente pela empresa, a qual deduz tal valor quando da composição da GPS para recolhimento à Previdência Social.

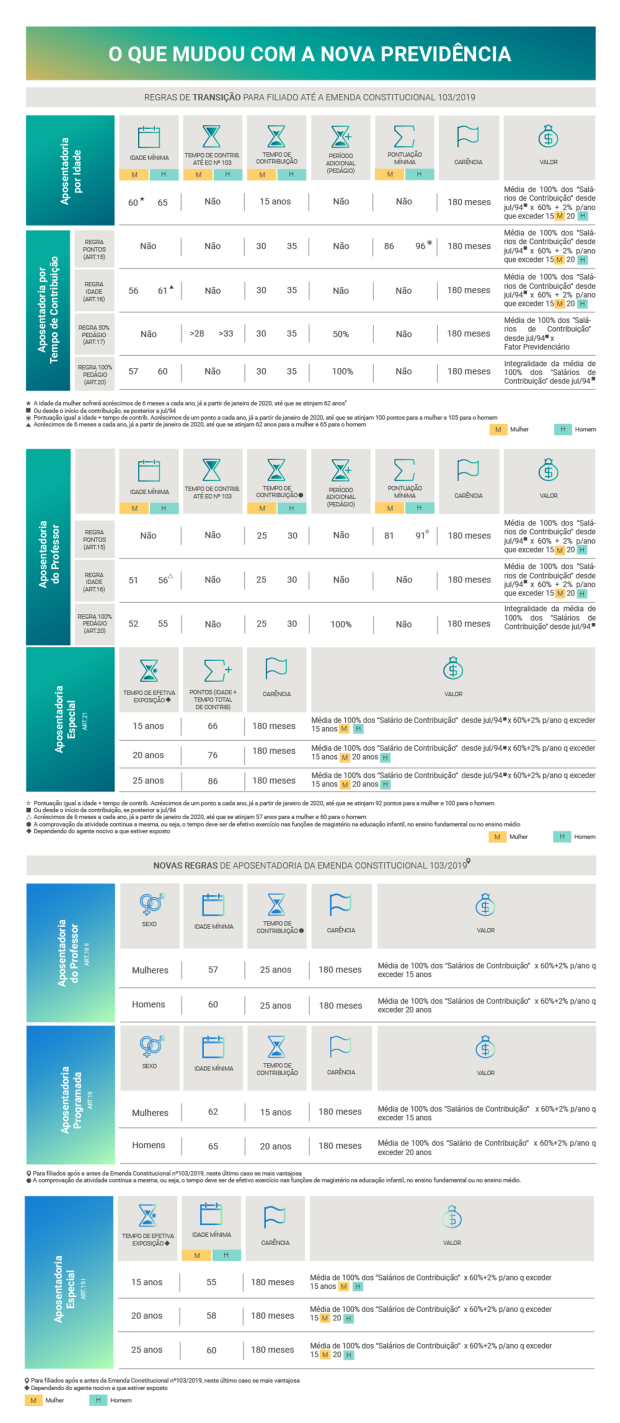
O que mudou com a nova previdência?

Fonte: Mapa JurídicoLink: https://mapajuridico.wordpress.com/2020/02/10/o-que-mudou-com-a-nova-previdencia/
Confira tabela com as regras de transição e novas regras de acesso da Previdência Social, estipuladas pela Emenda Constitucional 103/2019:

Nova-Previdencia

DIRF/2020 – Instruções do Programa

Fonte: Blog Guia TributárioLink: https://guiatributario.net/2020/01/31/dirf-2020-instrucoes-do-programa/
A Declaração do Imposto sobre a Renda Retido na Fonte – DIRF/2020 deverá ser entregue até 28.02.2020.

Clique aqui para a Ajuda Dirf/2020As instruções a seguir têm o objetivo de orientar o preenchimento da respectiva declaração.

Empregador é Isento de Pagar a Multa do art. 479 da CLT no Contrato Verde e Amarelo

Fonte: Blog Guia TrabalhistaLink: https://trabalhista.blog/2020/01/30/empregador-e-isento-de-pagar-a-multa-do-art-479-da-clt-no-contrato-verde-e-amarelo/
O art. 479 da CLT prevê que, nos contratos que tenham prazo estipulado (prazo determinado), não havendo cláusula recíproca de direito de rescisão, o empregador, ao dispensar o empregado antes do término, fica obrigado ao pagamento de indenização igual à metade (50%) da remuneração que o empregado teria direito até o final do contrato.

Isto porque, havendo a rescisão antecipada do contrato Verde e Amarelo por tempo determinado, deve ser aplicada a cláusula assecuratória do direito recíproco de rescisão prevista no art. 481 da CLT.Esta indenização não se aplica ao contrato Verde e Amarelo, ou seja, o empregador que demitir o empregado antes do término do contrato por tempo determinado, não estará sujeito ao pagamento da multa do art. 479 da CLT, conforme estabelece o art. 11 da MP 905/2019.
Significa dizer que o término do contrato se dará pelos princípios que regem a rescisão dos contratos por prazo indeterminado.
Portanto, no contrato Verde e Amarelo (por tempo determinado) deverá haver a cláusula assecuratória do direito recíproco de rescisão de contrato prevista no art. 481 da CLT.
Neste caso, ainda que o contrato seja determinado, fica assegurado às partes a rescisão antes do término do prazo, devendo, entretanto, comunicar a outra a parte (mediante aviso prévio) com antecedência, conforme prevê o art. 487 da CLT.

Intrajornada Menor que 1 Hora e com Mínimo de 30 Minutos não Enseja Pagamento de Hora Extra

Fonte: Blog Guia TrabalhistaLink: https://trabalhista.blog/2020/01/31/intrajornada-menor-que-1-hora-e-com-minimo-de-30-minutos-nao-enseja-pagamento-de-hora-extra/
A Lei 13.467/2017 (Reforma Trabalhista) trouxe uma novidade quanto ao tempo mínimo de intervalo ao dispor, no inciso III do art. 611-A da CLT, que o intervalo mínimo para jornada acima de 6 horas, pode ser reduzido por meio de acordo ou convenção, desde que respeitado o limite mínimo de 30 minutos.

Significa dizer que a empresa poderá, mediante acordo coletivo ou convenção coletiva, reduzir o intervalo para refeição dos empregados de 1 hora para 45 minutos ou para 35 minutos (limitado a 30 minutos), considerando a adequação de escala de serviços ou de produção, sem a necessidade de interferência do Ministério do Trabalho ou a necessidade de ouvir a Secretaria de Segurança e Saúde no Trabalho (SSST).A convenção ou acordo coletivo deverá conter cláusula que especifique as condições de repouso e alimentação que serão garantidas aos empregados, vedada a indenização ou supressão total do período.

Mensalista que já tem o DSR no Salário Precisa Receber o DSR Sobre as Horas Extras?

Fonte: Blog Guia TrabalhistaLink: https://trabalhista.blog/2020/01/27/mensalista-que-ja-tem-o-dsr-no-salario-precisa-receber-o-dsr-sobre-as-horas-extras/
A composição do salário mensal é estabelecida pelas horas normais trabalhadas (durante a semana/dias úteis) acrescida das horas DSR (domingos e feriados).

No salário do empregado mensalista já está computado as horas DSR. Entretanto, no caso de haver pagamento de adicionais como horas extras, adicional noturno, horas sobreaviso, comissões, dentre outros que não estão integrados na jornada normal, há incidência do reflexo do DSR nos respectivos pagamentos.O empregado mensalista recebe sempre um valor mensal fixo, independentemente se o mês é de 28, 29, 30 ou 31 dias, salvo quando houve período parcial de férias.
De acordo com o art. 7º da Lei 605/49, o repouso semanal remunerado deve incidir sobre as horas extras, cujo valor corresponderá ao de um dia de trabalho (por semana), computando-se, ainda, o montante das horas extras prestadas habitualmente.
Portanto, não se confunde a remuneração do empregado mensalista (na qual estão incluídos os descansos semanais), com a repercussão do trabalho extraordinário executado durante a semana/mês.
Isto porque o trabalhado extraordinário é calculado pela hora de sobrejornada, acrescida do adicional respectivo, que excede do tempo mensal pactuado e, desta forma, não está englobado pelo descanso semanal incidente no salário mensal, resultante de uma jornada sem qualquer elastecimento.
Assim, o trabalho extraordinário referente a hora extraordinária com o adicional, deve repercutir em DSR, pois o contrário implicaria que o empregado, em situação mais gravosa como é o caso da sobrejornada, ficasse destituído do direito ao repouso correspondente, conforme estabelece a Súmula 172 do TST.
Veja como deve ser a composição do salário mensal para o empregado mensalista, horista e comissionado, bem como a repercussão do DSR sobre os adicionais como hora extra, adicional noturno, comissões etc., no tópico Descanso Semanal Remunerado – Aspectos Gerais do Guia Trabalhista Online.

sexta-feira, 22 de novembro de 2019

Empresa não pode proibir namoro entre funcionários; veja as decisões da Justiça

Fonte: http://www.contadores.cnt.br/noticias/tecnicas/2019/11/11/empresa-nao-pode-proibir-namoro-entre-funcionarios-veja-as-decisoes-da-justica.html

A Justiça do Trabalho tem decidido que as empresas não podem proibir relacionamento amoroso entre os funcionários nem demiti-los com base nesse motivo. Tampouco as organizações podem colocar essa proibição em seus códigos de ética e conduta.


Esse entendimento veio sendo consolidado ao longo dos anos por todas as instâncias, incluindo o Tribunal Superior do Trabalho (TST).

Nos EUA, o McDonald's demitiu o presidente executivo, Steve Easterbrook, de 52 anos, após o Conselho de Administração da companhia entender que o executivo "violou a política" da rede de fast-food ao manter uma relação amorosa com uma funcionária.

Em uma de suas decisões, o TST condenou uma empresa a indenizar um empregado dispensado por justa causa por namorar uma colega. De acordo com a ação trabalhista, a empresa demitiu o trabalhador por ele ter descumprido a orientação que não permitia o envolvimento, mesmo fora das dependências profissionais. Em primeira instância, o juiz considerou o código de ética da empresa inconstitucional. A decisão foi mantida pela corte superior trabalhista.

Em outra decisão, o Tribunal Regional do Trabalho da 4ª Região (RS) reverteu demissão por justa causa de um funcionário dispensando por namorar uma colega de trabalho alegando que empregador não tem direito de intervir na vida pessoal dos trabalhadores a ponto de impedir que dois empregados mantenham relação amorosa, caso isso não afete o ambiente da empresa. Para o tribunal, o ato foi discriminatório e baseado em uma suposta norma interna da empresa que proibia relações amorosas entre os colegas.

Os relacionamentos entre funcionários da mesma empresa têm se tornado cada vez mais comuns pela quantidade de tempo que as pessoas passam juntas no local de trabalho.

Lei não aborda o assunto

Não há lei que trate do assunto. Mas a Constituição prevê o direito à intimidade, à vida privada e à honra, e é nesses preceitos que a Justiça tem se baseado para tomar suas decisões.

Já o comportamento dos namorados no ambiente de trabalho pode ser disciplinado por regras internas e requer a análise de caso a caso para avaliar se houve ou não excessos passíveis de punição.

Por isso, decisões da Justiça recomendam que os funcionários devem se atentar ao comportamento dentro da empresa, evitando beijos, abraços, relações sexuais ou brigas, considerados condutas impróprias que podem levar à demissão por justa causa, e não podem negligenciar o trabalho em prol do romance no horário de serviço. Ou seja, a discrição, o profissionalismo e o bom senso, separando trabalho e relacionamento, são a chave para evitar problemas no emprego.

Veja o entendimento da Justiça em suas decisões:

A empresa não pode mandar embora funcionários pelo fato de namorarem; eles têm que ter cometido algum tipo de infração e, no caso da demissão por justa causa, algum tipo de falta grave.
A empresa não pode interferir na relação do casal fora do ambiente do trabalho.
Casais podem trabalhar no mesmo lugar, desde que não descumpram norma interna da empresa que pede discrição, nem reduzam a produtividade devido ao relacionamento.
Quando os dois trabalham na mesma área e um deles é chefe, o comportamento deve ser sempre no sentido de imparcialidade, sem que haja favorecimentos devido ao relacionamento.
O empregador não pode transferir funcionários de departamento com a alegação de que eles têm um relacionamento amoroso.
O empregador pode coibir demonstrações de afeto (carícias, excesso de conversas, trocas de mensagens românticas e tratamento diferenciado) ou de desentendimentos (brigas, discussões, cenas de ciúmes) alegando que isso pode interferir ou perturbar a prestação de serviços ou a normalidade do ambiente de trabalho.
Norma que pede que funcionários comuniquem aos superiores a existência de relacionamento amoroso entre empregados não caracteriza discriminação nem violação à intimidade ou à honra, desde que a exigência não seja usada para que a empresa possa dispensar os empregados envolvidos.
A Justiça tem aceitado pedidos de indenização por dano moral de funcionários dispensados por namorarem colega de trabalho sem ter desrespeitado nenhuma regra da empresa.
‘Justiça não tolera mais a proibição’

De acordo com o advogado trabalhista Renato Falchet Guaracho, a Justiça do Trabalho não defende a tese de empresas de proibir o relacionamento entre os funcionários ou mantê-los em departamentos separados.

“A Justiça não tem mais tolerância com a prática de proibir que pessoas da mesma empresa ou do mesmo departamento se relacionem. Isso é proibido, é discriminação”, diz.

Segundo ele, a questão do relacionamento amoroso não pode ser colocada no código de ética da empresa.

No entanto, a perda da produtividade deve ser avaliada internamente antes de qualquer decisão. Guaracho explica que há uma série de fatores que podem levar ao comprometimento do desempenho. E uma mudança de departamento ou uma demissão não podem ser justificadas com base no relacionamento, porque aí fica caracterizado o preconceito.

“Se a pessoa está se relacionando com alguém do departamento e acabou perdendo produtividade, a empresa pode justificar com números essa perda e mudá-la de setor ou mandá-la embora, mas não por causa do relacionamento, mas porque a produtividade dela foi perdida nesse meio tempo. Não pode vincular isso ao relacionamento, tem que ser algo mais objetivo”, explica.

segunda-feira, 29 de julho de 2019

Produtor Rural: Obrigatoriedade do Livro Caixa tem novo Limite de receita bruta